中国+1(チャイナプラスワン)の受け皿として、若年層人口や中間層が拡大し続けるベトナムは、日系企業にとって有力な投資先です。一方で、現地特有の価値観や商慣習、財務情報の不透明さなど、ベトナム固有の難しさから、デューデリジェンスの不備により当初計画していた成果が得られないケースも少なくありません。そこで、2026年10月29日、株式会社AGSコンサルティング(以下、AGS)とプルーヴ株式会社(以下、プルーヴ)は、「ベトナムM&Aの『勝ち筋』と『落とし穴』~実例から学ぶ財務・市場デューデリジェンスの実務~」と題したオンラインセミナーを開催し、ベトナム固有のリスク構造や、財務・市場の両面から実践すべきDDの実務について解説しました。本レポートでは、そのハイライトをご紹介します。
目次
- 登壇者紹介
- ベトナムM&Aを成功に導くカギと落とし穴
- ベトナム固有のリスク構造と財務・税務・法務DDのポイント
- 市場・顧客の実態を検証する事業DD
- 外部環境の検証:マクロ成長に隠れた落とし穴
- 内部環境の検証:買収後も競争力を維持できるか
- それでも挑戦すべきベトナム市場の魅力
- まとめ:ベトナム進出の成功のカギは緻密なDDにあり
- 開催概要
すべて表示
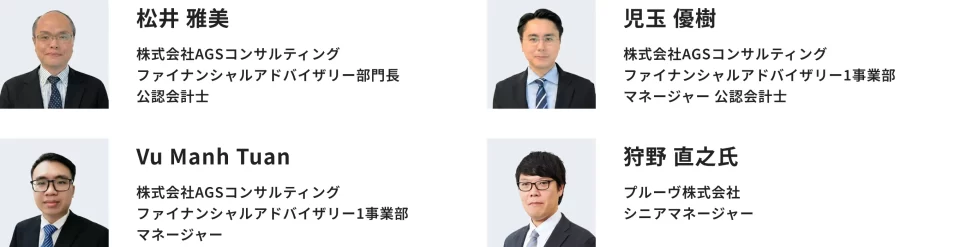
登壇者紹介
ベトナムM&Aを成功に導くカギと落とし穴
第1部の冒頭では、AGSの松井雅美が、同社におけるクロスボーダーM&A支援の特徴を語りました。AGSは会計事務所を母体とするため、ファイナンシャルアドバイザリー業務にとどまらず、デューデリジェンスやバリュエーション、さらには買収後のPMIまで一気通貫でサポートできる点が強みであることを強調。本セミナーのテーマであるベトナムM&Aについて、「現地のネイティブメンバーと連携することで、言語や文化の壁を越えた専門性の高いグローバルサポートが可能になる」と述べ、現地の実情を深く理解する重要性を提示して、続く解説へとバトンを渡しました。
続いて、AGSの児玉優樹とVu Manh Tuanが登壇し、日本とは異なるベトナム特有の文化や商慣習、そして実際の事例に基づく成否の分かれ目について解説しました。
クロスボーダーM&Aにおいては、文化や価値観の違いを理解することが成功の第一歩となります。児玉は「ベトナム人のオーナーは、相手が信頼できるかどうかという点を非常に重視する。できるだけ対面での面談や会食を実施し、ウェットな信頼関係を構築することが成功の要因の一つ」と指摘しました。また、ベトナムではメンツを重要視する傾向があるとして、直接的な批判や責任追及を避け、客観的な事実やデータを共通の前提とすることで、相手の立場に配慮しながら合意点を探る重要性を語りました。
具体的な成功・失敗事例から見えてくる成否の分かれ目は以下の通りです。
| 結果 | 共通点 |
|---|---|
| 成功事例 | ・明確なM&A戦略とビジネスシナジーの構築 ・難局における粘り強い交渉 ・オーナーが全幅の信頼を寄せる隠れたキーマン(副社長など)との関係構築 |
| 失敗事例 | ・両国間のGDP成長率の差に起因する、売手の楽観的予測と日本企業の保守的な目線のギャップ ・M&A戦略の不在 ・二重帳簿や賄賂などベトナム特有のリスクに対する理解不足 |
Tuanは、ベトナム人の立場から、日本企業とベトナム企業における商慣習の決定的な違いとして、意思決定のスピード感の差を挙げました。ベトナム企業はオーナーの判断で速やかに意思決定が進む一方、日本企業は関連部署との合意形成や取締役会等のプロセスを重視するため、どうしても時間がかかります。Tuanは「ベトナムの入札案件には、中国や韓国の企業も参加しています。彼らは日本企業よりも意向表明書の提出が早い。提出に時間のかかる日本企業に対し、ベトナムの売主が『買収意欲が低い』と判断し、中韓の企業を優先してしまう事例が実際に起きている」と警鐘を鳴らし、日本企業の意思決定プロセスを事前に売主へしっかり説明しておく重要性を強調しました。
また、日越間のコミュニケーションにおける通訳の難しさにも言及しました。「日本企業が『この条件が難しい』と言う場合、多くは『受け入れられない』という意味。しかしこれを単にdifficultと通訳すると、売主に『まだ交渉の余地がある』と勘違いされるケースがある。言葉の裏にある意図まで伝えることが重要だ」と強調しました。
Tuanは、交渉を後戻りさせないための実務的な対策として、以下の3点を挙げました。
- 合意事項の議事録化と署名取得: 交渉終盤でのちゃぶ台返しを防ぐため、都度書面に残す
- 配偶者の同意確認: 複数株主の要請から配偶者が名義株を保有しているケースや、最終契約に配偶者の同意が必須となる実務があるため、配偶者の意向確認を欠かさない
- 売り手アドバイザーとの関係構築: 会食の場面などを通じて距離を縮め、価格交渉の妥協点など有益な情報を引き出す
ベトナム固有のリスク構造と財務・税務・法務DDのポイント
児玉は、財務・税務・法務デューデリジェンスにおいて実務上直面しやすい、ベトナム固有の6つの懸案事項についても解説しました。
特に注意すべき点として、児玉は二重帳簿と賄賂・コミッションの関連性を指摘します。「ベトナムでは二重帳簿と賄賂・コミッションがセットになっているパターンがほとんど。二重帳簿で節税した分を、関係当局や取引先への支払いに回している実態がある」と説明しました。コンプライアンスの観点から日本企業がこれらをやめた場合、事業が継続できるのかを厳しく検証する必要があるとし、「センシティブな内容であるため、買い手側のアドバイザーが聞くだけでは教えてもらえないことも多い。買い手自身が、相手方と対面の面談を通じて実態をつかむなど、事前の信頼関係構築が非常に重要になる」と語りました。
また、社会保険料の未納についても「従業員自身が手取りを増やすために加入を希望しないケースが非常に多い」とベトナム特有の事情を紹介。日本企業が親会社となる以上は、適法な対応が求められるため、「適法に納めた場合にどれほどの追加コストが発生するのかをDDでしっかりと確認し、株価算定に反映していくことが重要」と強調しました。
これら6つの懸案事項と実務対応のポイントは、以下の表のように整理されます。
| 懸案事項 | 実務対応のポイント |
|---|---|
| 許認可の未取得 | 事業に必要な許認可が取得されていないケースでは、法務DDで早期に確認し、クロージングに影響が出ないよう売主に取得を促す |
| 二重帳簿の存在 | 多くのベトナム企業に存在する。財務DDの期間やコストにも影響するため、DD実施前に有無を可能な限り確認しておく |
| 賄賂・コミッション | 二重帳簿とセットになっているケースが大半。コンプライアンス上これらを廃止した場合に、事業が継続できるのかを検証する |
| 社会保険料の未納 | 従業員の手取りを増やす目的で未納となっている場合がある。親会社として適法に納めた場合の追加コストを算定し、株価に反映する |
| 売掛金の回収可能性 | 長期滞留債権の実態を客観的に評価し、必要に応じてバリュエーションや契約内容へ反映する |
| 再度の価格交渉 | DDの発見事項により当初提示額から引き下げざるを得ない場合、アーンアウトなど柔軟な価格設計を検討する |
市場・顧客の実態を検証する事業DD
第2部では、プルーヴ株式会社の狩野直之氏が、財務・税務・法務DDとは異なる視点を持つ「事業DD」の重要性について解説しました。
「事業DDとは、対象企業がこれまで事業を運営してきた実績を踏まえ、これから成長していく未来に対し、期待通りの収益を得られるか、あるいは維持できるかを見ていくもの」と狩野氏は説明します。M&Aの価格算定には将来の収益期待が含まれているため、その計画が外部・内部環境の観点から実現可能かを精査します。
| 外部/内部 | 項目 | 内容 |
|---|---|---|
| 外部環境 | 需要拡大 | 被買収企業の製品/サービスが展開する市場が中長期で拡大が見込めるか |
| 競争環境 | 競合および代替品に市場を奪われるリスクはないか | |
| 制度 | 事業の前提となる法規制・制度に変更は生じないか | |
| 内部環境 | 組織・人員 | 買収後も、事業を運営するために必須となる人員は維持することが可能か |
| 生産・技術 | 将来の事業計画実現の裏付けとなる生産設備や技術はあるか | |
| 財務 | 将来の事業計画実現へ必要とされる設備・原材料の調達資金および事業を維持運営していくための資金は十分か |
外部環境の検証:マクロ成長に隠れた落とし穴
狩野氏は、ベトナムのマクロ経済が成長しているからといって、投資先企業の事業がそのまま伸び続けるとは限らないと指摘します。EC市場全体は成長していても、日系企業が投資した現地のネットスーパー事業はシェアを獲得できず撤退に至った事例や、鉄鋼需要は拡大しているものの同業他社の増産により価格競争に陥った事例を挙げ、「需要拡大・競争環境・制度変更」の3視点から対象企業の優位性をファクトベースで掘り下げる重要性を語りました。
内部環境の検証:買収後も競争力を維持できるか
買収後も対象企業が事業計画通りの競争力を発揮できるかを、事業DDでは主に組織・人員と生産・技術の面から検証します。
狩野氏は「営業活動や技術開発が、創業者など特定の個人に依存している属人性の高いケースは少なくない。そのキーマンに残ってもらうための対策を講じることが重要になる」と説明。実際にあった失敗事例として、以下のようなケースを挙げました。
| 失敗要因 | 結果 | 改善すべき点 |
|---|---|---|
| 組織・人員の見誤り | 経営陣を信頼して買収したが、実際には特定人物への権限集中が非常に高く、それが温床となって循環取引などの不適切会計が引き起こされていたことが発覚。 短期間で全株譲渡・減損に至った | 組織の属人性や経営陣への権限集中リスクについて、事業DDと財務DDを連携させ、現場の実態を深く確認すべきだった |
| 生産・技術の見誤り | 試作レベルでは一定の品質に達したが、量産時の技術的問題が解決できず、債務超過に陥り解散を決定した | 試作で出せた品質を量産工程でも安定して再現できるか、事前に実地で確認すべきだった |
それでも挑戦すべきベトナム市場の魅力
数々のリスクや落とし穴がある一方で、ベトナム市場が依然として魅力的な投資先であることには変わりありません。
狩野氏は、「ベトナムは中間所得層が伸びており、平均年齢も若く、人口ボーナスのまっただ中にある。進出した日系企業の3社に2社が黒字化を遂げており、タイや中国を上回る水準」と、その魅力を訴えました。ベトナムには、創業者の世代交代やファンドのエグジット案件など、M&Aの機会が豊富に存在しており、日本企業が進出する機会も多くありそうです。 セッションの最後には、AGSのTuanより、現在進行中のベトナムにおけるM&A注目案件が複数紹介されました。
出典:JETRO「2025年度海外進出日系企業実態調査|全世界編」
まとめ:ベトナム進出の成功のカギは緻密なDDにあり
ベトナムでのクロスボーダーM&Aを成功させるためには、マクロな市場成長率に依存するのではなく、事業DDを用いた精緻な市場・顧客の実態把握と、財務・法務DDによる固有リスクの洗い出しという両輪での検証が不可欠です。
AGSコンサルティングおよびプル―ヴ株式会社は、それぞれの専門領域を生かして連携し、海外M&Aにおける初期検討からデューデリジェンス、PMIまで一気通貫でサポートを行っております。ベトナムをはじめとする海外進出やM&Aにご関心・ご不安のある方は、ぜひお気軽にご相談ください。
開催概要
| 日時 | 2026年10月29日(木)16:00~17:00 |
|---|---|
| 形式 | オンラインのみ |
| 参加人数 | 50人 |
| 共催 | 株式会社AGSコンサルティング プル―ヴ株式会社 |