海外事業の成長に伴い、海外子会社のガバナンスや資金管理について、課題を抱える企業は少なくありません。2026年9月30日、株式会社AGSコンサルティング(以下、AGS)は、「海外事業の成長を支えるグローバルガバナンスと資金管理」と題したオンラインセミナーを開催し、海外子会社の成長を支えるガバナンス体制の構築と、税務リスクに留意した資金還流について解説しました。本レポートでは、そのポイントをご紹介します。
目次
- 登壇者紹介
- 第1部:グローバルガバナンスの再構築
- なぜ今、グローバルガバナンスなのか
- 守りと攻めのガバナンス
- ガバナンス構築に向けた4つのステップ
- 第2部:海外子会社からの資金還流と留意点
- 余剰資金の還流は財務ガバナンス強化に資する
- 4つの資金還流方法とメリット・デメリット
- 本社の責任でファイナンス・ポリシーを策定
- 質疑応答:海外子会社を含む体制構築は専門家に相談を
- 開催概要
すべて表示
登壇者紹介
セミナーの登壇者は、以下の2名です。
第1部:グローバルガバナンスの再構築
第1部では、AGSシンガポール支社パートナーの櫻井信也が登壇し、海外子会社の成長を支えるグローバルガバナンスの考え方と、その具体的な構築方法について解説しました。
なぜ今、グローバルガバナンスなのか
櫻井はまず、海外進出やクロスボーダーM&Aの増加により、企業の海外拠点が拡大・多様化している現状に言及しました。一方で、「海外事業の拡大スピードに対して、本社側の管理の仕組みや国際管理人材の確保が追いついていない」と指摘。海外戦略が先行し、ガバナンスの整備が後追いになりやすい状況について説明しました。
問題が発生してからガバナンス体制を見直す場合、緊急内部監査の実施や権限の一律厳格化、承認プロセスの追加などにより、現場の負担が増え、意思決定の遅延を招くおそれがあります。櫻井は「事後対応に追われるのではなく、成果につながる仕組みを事前に設計することが重要だ」として、海外事業を行う企業があらかじめ整理すべき項目を以下の5点にまとめました。
- 海外戦略の明確化
- 子会社の役割・責任と権限の設計
- 会議体と報告ルート・報告内容(KGI、KPI)の設定
- 資金ポリシーの策定
- モニタリングと軌道修正
守りと攻めのガバナンス
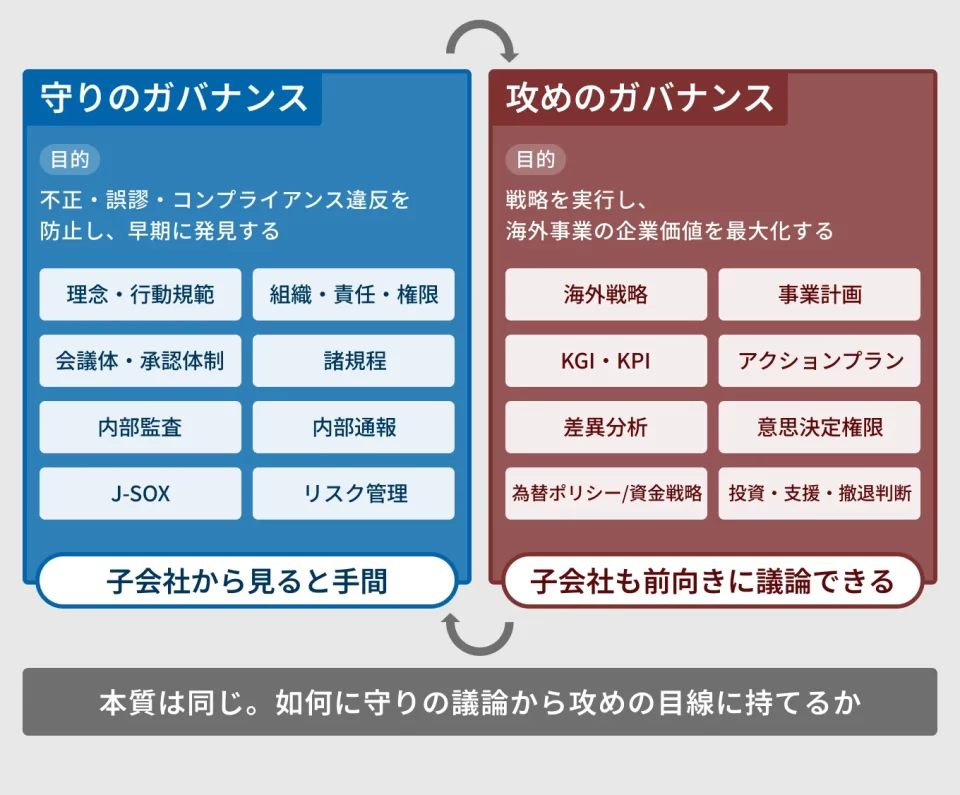
グローバルガバナンスは、リスクを抑える「守り」と、企業価値の向上を支える「攻め」の両輪で構成されます。櫻井は、守りのガバナンスについて、「問題の発生防止や早期発見に向け、グループ共通の規程・制度を事前に整理しておくことが重要」と説明しました。具体的には、経営理念・行動規範、組織・権限、関係会社管理、経理・予算、内部通報、労務、文書管理などの枠組みを整備し、実際の運用につなげる必要があります。
一方、海外子会社の成長を支える「攻めのガバナンス」では、本社と現地が情報収集や報告の目的を共有することが出発点となります。本社は、細かな承認や報告で現地を縛るのではなく、現地が判断に迷わないポリシーや権限の範囲を示し、現場判断を尊重できるガバナンスを構築します。さらに、海外戦略を具体的な業績指標(KPI)に落とし込み、進捗を確認しながら必要に応じて方針を見直すことで、現地の事業運営と成長を支えます。
ガバナンス構築に向けた4つのステップ
海外子会社のガバナンス構築に向けて、以下の4ステップで段階的に進める方法を紹介しました。
| ステップ | 実施内容 |
|---|---|
| 1.現状を整理 | 「管理機能の重複」「情報のばらつき」「事業機能の競合」を可視化したうえで、親会社の関与方針を経営戦略に合わせて再定義する |
| 2.共通プラットフォームを決定 | 「守り」の基盤となる経営理念・行動規範、諸規程、報告・会議体などを明確にする。また、「攻め」の基盤となるKGI・KPI、基本方針、モニタリングの仕組みなどを整備する |
| 3.関与の濃淡設定 | 海外子会社を「戦略的重要性」と「業績・管理状態」の2軸で分類し、重要度や管理状況に応じて、日本本社の関与の濃淡を設定する |
| 4.運用への組み込み | 会議体、KPIモニタリング、内部監査などの経営サイクルに組み込み、継続的に状況を確認する。また、地域統括拠点に事業・管理・財務統括機能を集約し、優良な海外子会社にシェアードサービス機能を持たせて負担を軽減する |
櫻井は、「グローバルガバナンスは現地を縛る仕組みではなく、共通基盤によって問題から守り、現地の成長を支え、必要なときに軌道修正できる状態をつくるものだ」と強調し、第1部を締めくくりました。
第2部:海外子会社からの資金還流と留意点
続いて、AGS国際事業部シニアパートナーの丸山裕司が登壇し、税務リスクを踏まえた資金還流と、その具体的な方法について解説しました。
余剰資金の還流は財務ガバナンス強化に資する
冒頭、丸山は「海外子会社に資金が滞留しているものの、必要資金と余剰資金の区別ができていない企業が多い」と指摘しました。そのうえで、必要資金を「運転資本+資金需要(設備投資など)+バッファー(売上高1~2ヵ月分)」と定義し、超過する分を余剰資金とする考え方を紹介。余剰資金を本社に還流することで、グループ全体の資金効率の向上や財務ガバナンスの強化につながります。
また、海外子会社から余剰資金の還流を検討する際、以下の3つの観点を重視すべきだと説明しました。
各国の規制・税制の遵守
- 現地の送金規制や税制を事前に確認する
- 送金停止や税務調査、追徴課税のリスクを低減する
資金使途の明確化
- 借入金返済や事業投資など、回収資金の活用方針を定める
- 方針を現地子会社と共有する
現地の資金繰り管理
- 子会社ごとの資金繰りを予測し、必要資金を算定する
- 運転資金や大型支出、バッファーを確保する
4つの資金還流方法とメリット・デメリット
丸山は、具体的な資金還流方法として以下の4つを紹介し、それぞれのメリットとデメリット(留意点)について解説しました。
| 還流手法 | メリット | デメリット・留意点 |
|---|---|---|
| 移転価格税制に則った回収 | ・課税リスクを低減できる ・コンプライアンス向上に資する | ・日本側で収益計上され、課税される ・移転価格税制への対応が必要 |
| 子親ローンでの回収 | ・子会社に金利収入が発生する ・外部への資金流出を回避できる | ・適正金利の設定と根拠保存が必要 ・返済義務があり、資金使途に制約 |
| CMSを活用した回収 | ・自動で日本本社のCMS口座に資金集約され、煩雑な手続きを省略できる | ・導入できない国がある ・適正金利の設定と根拠が必要になる |
| 子会社配当での回収 | ・大きな税負担なく日本本社に集約できる ・返済義務や資金使途の制限がない | ・完全子会社でない場合、外部への資金流出がある ・明確な配当方針と子会社の理解が必要 |
丸山は「好きな方法を選べばいいわけではなく、移転価格税制に則って回収する方法を最初に検討すべきだ」と強調しました。配当やローンだけで余剰資金を集約しようとすると、税務当局から移転価格の未回収を指摘され、予期せぬ多額の追徴課税を受けるリスクが高まります。「そもそもなぜ、海外子会社にキャッシュが溜まっているのかという前提に立ち返り、適切な対価回収を心掛けてください」と助言しました。
本社の責任でファイナンス・ポリシーを策定
どの資金還流方法を選んでも、税務リスクや法による制限を伴います。還流実施にあたり、丸山は「経理部・財務部などの垣根を越えた横断チームを構築し、日本本社の責任でファイナンス・ポリシーを策定すべきだ」と提言。そのうえで、ファイナンス・ポリシーに組み込む要素として、「資金還流の基本的方針」「税務リスクの抑え方」「法規制面の具体的な確認項目」などを整理しておくことを推奨しました。
最後に丸山は「自社の現状を踏まえ、最適な方法で余剰資金を移動させることが、予期せぬ課税リスクを抱え込まないことにつながる」と述べ、セッションを終えました。
質疑応答:海外子会社を含む体制構築は専門家に相談を
その後の質疑応答では、海外子会社のガバナンスに悩む参加者からのリアルな悩みが相次ぎました。主な質問事項を紹介します。
- CMSを導入しているが、管理していない現地銀行の口座で借り入れをしていた。どう対処すべきだったか
- 必要資金の把握に向け、子会社とどのようなコミュニケーションを取るべきか。参考になる他社事例を知りたい
- 入力された数値の正確性や現地の隠ぺい体質までは、オンライン上では見抜けない。体制構築のポイントは何か
これらの質問には、AGSの講師2名が具体的に回答し、その場で疑問点を解消しました。制限時間いっぱいまで質問が続き、参加者の関心の高さが浮き彫りとなりました。
AGSでは、海外進出後のグローバルガバナンスの再構築や資金管理の支援に加え、クロスボーダーM&AやPMI支援、IPO準備に向けた子会社の管理体制の底上げなど、お客様の海外戦略・事業を幅広くサポートしています。お困りのことがございましたら、お気軽にお問い合わせください。
開催概要
| 日時 | 2026年9月30日(水)13:30~15:00 |
|---|---|
| 形式 | オンラインのみ |
| 参加人数 | 110人 |
| 共催 | ・株式会社オービックビジネスコンサルタント ・株式会社東京海上日動パートナーズ ・宝印刷株式会社 |
監修者
-

株式会社AGSコンサルティング
シンガポール支社 パートナー・日本国公認会計士櫻井 信也
-

株式会社AGSコンサルティング
国際事業部シニアパートナー・米国公認会計士試験合格丸山 裕司