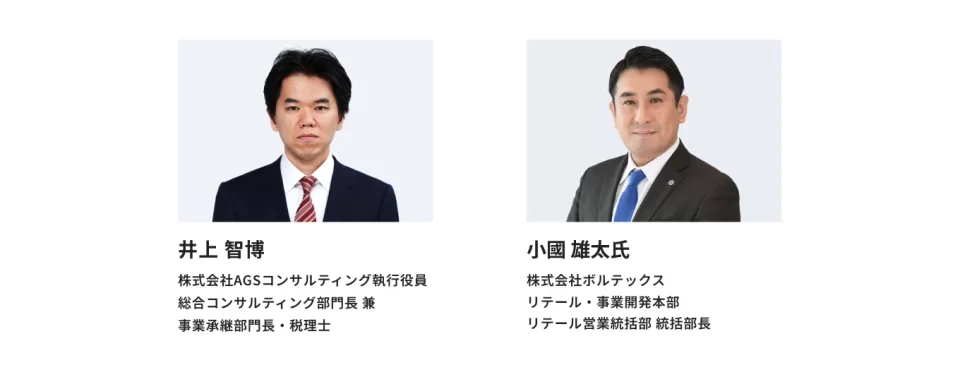
登壇者紹介
貸付用不動産の評価に関する通達
第1部では、AGSの井上智博が登壇し、国税庁が2026年9月18日に公示した貸付用不動産の評価にかかる通達案を解説しました。今回の通達内容は、2027年1月1日以降に適用される見通しです。
新ルールの概要
これまで、賃貸居住用マンションなどの貸付用不動産は、路線価や固定資産税評価額などを基に評価するのが通例でした。井上は「課税時期前5年以内に対価を伴い取得または新築された貸付用不動産が新ルールの対象となる」と述べ、原則として通常の取引価額により評価されるようになると説明しました。
新たなルールの概要は、以下のとおりです。
| 項目 | 内容 |
|---|
| 対象資産 | 課税時期前5年以内に取得または新築された貸付用不動産 |
| 対象となる具体的な権利・資産 | 土地、建物、借地権 |
| 原則的な評価方法 | 通常の取引価額(時価) |
| 評価方法の例外 | 購入価格または建築費に、地価変動率や減価償却費を考慮して計算した金額の80% |
なお、取得から5年が経過した後は、従来の路線価や固定資産税評価額などに基づく評価方法となります。
貸付用不動産の定義と具体例
続けて、今回の通達案で示された貸付用不動産の定義を紹介しました。貸付用不動産は、課税時期前5年以内に対価を伴う取引により取得または新築された家屋やその敷地などのうち、以下に該当するものを指します。
- その全部または一部が借家権の目的となっている家屋
(当該家屋とともに賃貸されている付属設備・構築物を含む) - 上記家屋の敷地の用に供されている宅地もしくは宅地の上に存する権利
(当該宅地または当該権利とともに賃貸されている土地等を含む)
井上は「借地権や居住者専用の駐車場も対象となりうる」と述べ、具体例を用いながら詳しく説明しました。ここでは一部を紹介します。
| 不動産の状況 | 取り扱い |
|---|
| 課税時期の2年前に購入した賃貸不動産(土地・建物) | 課税時期前5年以内に取得した貸付用不動産であるため、新ルールの対象となる |
| 課税時期の6年前に購入した賃貸不動産(土地・建物) | 購入後5年を超過しているため、新ルールの対象外となる |
| 課税時期の2年前に購入した賃貸不動産(借地権・建物) | 建物だけでなく、その敷地にかかる借地権も新ルールの対象となる |
| 課税時期の2年前に購入した賃貸不動産に隣接する入居者専用駐車場 | 賃貸不動産と一体で賃貸されている土地として、新ルールの対象となる |
| 課税時期の2年前に購入した物件で、最上階を自宅、その他のフロアを賃貸 | 床面積などに基づいて合理的に按分し、賃貸部分に新ルールを適用、自宅部分は対象外となる想定 |
一方、次のような不動産は、本通達の対象外とされ、従来どおりの評価が維持されます。
- 被相続人が自ら居住していた自宅
- 親族に無償で貸している使用貸借物件
- 建物が建っていない更地
- 月極駐車場
また、一定の条件を満たすことで土地の評価額を減額できる「小規模宅地等の特例」は、新ルール下でも要件を満たせば、引き続き活用可能と現時点では判断しています。
小口化商品への影響と実務上の留意点
井上は、もう一つの大きな改正点である不動産小口化商品の評価見直しと、今後の実務上の留意点についても解説しました。
小口化商品に「5年ルール」は適用なし
井上は「小口化商品は、貸付用不動産と異なり、取得時期の限定(課税時期前5年以内)が存在しない」と強調しました。2027年1月以降は、保有期間にかかわらず原則として通常の取引価額(時価)での評価となります。
ただし、例外として、適正な価格情報に基づくと認められる場合は、以下の精通者意見価格等を参酌した評価が可能です。
- 事業開始から5年超経過:元本等相当額の90%
- 事業開始から5年以内:元本等相当額の95%
- 課税時期における貸付用不動産の精通者意見価格
- 課税時期前1年以内に行われた鑑定評価額の95%
井上は「元本等相当額はほぼ取得価額とみて問題ない」と紹介したうえで、実務上は、上記のうち最も低い金額を選択して評価を行うことになると話しました。
貸付用不動産・特定小口化商品の評価へのインパクト
続けて、評価の具体例として、以下の3つのモデルケースを比較しながら説明しました。なお、いずれも小規模宅地等の特例を適用する条件を満たしていると仮定しています。
- 被相続人の自宅(戸建て)
- 居住用賃貸1棟マンション
- 特定小口化商品
ケース1:被相続人の自宅(戸建て)
| 区分 | 取得価額・前提条件 |
|---|
| 被相続人の自宅 (戸建て) | 取得価額:5億円(土地4億円、建物1億円) 路線価評価額:2億円 固定資産税評価額:6,000万円 小規模宅地等の特例:80%減額 |
ケース1では、貸付用不動産に該当しないため、改正後も従来どおりの方法で評価され、評価額の増減はありません。取得価額5億円に対し、評価額は土地4,000万円、建物は6,000万円になります。
ケース2:居住用賃貸1棟マンション
| 区分 | 取得価額・前提条件 |
|---|
| 居住用賃貸1棟マンション (取得後5年以内) | 取得価額:50億円(土地40億円、建物10億円) 路線価評価額:12億円 固定資産税評価額:3億円 改正後の評価額:取得価額×80% 小規模宅地等の特例:50%減額 |
ケース2では、土地・建物ともに評価額が高くなります。まず、従来どおりの方法であれば、小規模宅地等の特例を適用した土地は6億円、建物は3億円となります。
一方、改正後の評価額は取得価額の80%をベースとして計算され、土地は特例を適用して(50%減額)16億円、建物は減価償却費を差し引いて7億円となります。
合計の評価額は改正前の9億円から約2.5倍となる23億円まで跳ね上がる結果となりました。
※土地の地価変動なし、建物の減価償却費を一定額考慮して試算
ケース3:特定小口化商品
| 区分 | 取得価額・前提条件 |
|---|
| 特定小口化商品 | 取得価額:1億円(土地8,000万円、建物2,000万円) 路線価評価額:2,000万円 固定資産税評価額:500万円 改正後の評価額:元本等相当額×90% 小規模宅地等の特例:50%減額 |
ケース3の場合も同様に試算すると、評価額が改正前の1,500万円から3.6倍となる5,400万円に増加しました。
ケース2とケース3のように改正後、不動産の評価額が大幅に上がるケースが想定されます。評価額が上がれば、原則として納税額も増えます。
改正のポイントを理解したうえで、自身の保有する不動産が改正の対象となるのかどうか、適用開始前に整理することが欠かせません。
マクロ指標から読み解く都心オフィス市況
第2部では、ボルテックスの小國雄太氏が登壇しました。マクロデータと豊富な市場実績に基づき、現在の不動産市況や都心オフィス市場について詳細に分析しました。
空室率の低下と平均賃料の上昇
小國氏は、オフィスの「空室率」と「平均賃料」の相関関係を示し、都心オフィス市況が力強い拡大局面にあると説明しました。
新型コロナウイルス禍で、東京都心のオフィス空室率は一時6.48%まで上昇しましたが、2023年以降は急速に低下し、直近では2%を下回る水準まで改善しています。
- 東京都心の直近の空室率:1.87%
- 同社管理物件の空室率:0.86%
- 新規需要:新築オフィスの新規供給量の約2倍
小國氏は「新築オフィスの供給量を大幅に上回る需要が発生し、都心オフィスは極度の品薄状態に入っている」と述べ、このタイトな需給関係を反映し、平均募集賃料も上昇していると説明しました。
実際、平均募集賃料は、コロナ禍の底値である1万9,726円/坪から、直近では2万3,647円/坪まで上昇。コロナ前のピークを上回り、約31年ぶりの高値水準を記録しています。
賃料上昇の要因
| 実需構造 | 主な内容 |
|---|
| 出社回帰の定着と拡大 | 対面業務への回帰により、オフィスの必要性が再認識されている |
| 人材獲得に向けた移転 | 好立地・高スペックのオフィスを採用競争力の向上につなげる企業が増加している |
| 供給の抑制 | 資材価格や人件費の高騰、工期の遅延により、新築オフィスの供給が絞られている |
小國氏は、都心オフィスの賃料上昇を支える主な要因として、出社回帰や人材獲得などを挙げました。そのうえで「企業の間では、立地や交通利便性、ビル設備のスペックに優れた、都心プライムエリアへの移転ニーズが高まっている」と指摘しました。
不動産小口化商品の社会的意義
最後に、ボルテックスの「区分所有オフィス」および、不動産小口化商品「Vシェア」の構造的な優位性を紹介しました。10年後のトータル利回りなどを示しながら、オフィスビルの1棟所有にはない安定性などを強調。
そのうえで「本来であれば大資本やファンドに独占されうる超一等地のオフィス資産を、全国の個人や中小企業にも届けられる。資産の持ち方に新たな視点を取り入れ、格差拡大の是正につなげるのが私たちの使命です」と述べ、第2部を締めくくりました。
まとめ:個別具体的な相談は専門家まで
貸付用不動産の評価見直しは、税制改正の趣旨や内容を正しく理解し、適切に対応する必要があります。自身の状況を理解するためには、貸付用不動産がこれまでの路線価や固定資産税評価額ではなく、時価で評価されるという原則を理解することが第一歩といえます。
また、本セミナーでは、国税庁の公示内容を整理してお伝えしましたが、個別具体的な状況を網羅的に示したものではありません。自身の不動産状況について不安がある方は、早めに専門家へ相談することが大切です。
開催概要
| 日時 | 2026年10月7日(水)16:00~17:00 |
|---|
| 形式 | オンラインのみ |
|---|
| 参加人数 | 221人 |
|---|
| 共催 | 株式会社ボルテックス |
|---|