AGSの「税務・会計顧問サービス資料」をダウンロードする
法人税の実効税率とは
 法人税の実効税率とは、企業が所得に対して実質的に負担する税率のことです。実効税率を知り、表面税率との違いを理解することで、資金繰りや納税資金の準備、会計処理の検討などに役立つでしょう。
企業には法人税や住民税、事業税などが課税され、法令によって適用される税率は決まっています。ただし、実効税率は税率を単純に合計したものではなく、損金算入による影響が調整されています。また、実効税率は一律ではなく、資本金の額や所得金額などによって変動します。
なお、企業が所在する国、または地域の法律で定められている税率で計算した実効税率のことを「法定実効税率」といいます。
税効果会計の会計処理に必要
税効果会計は、会計上の費用・収益と税務上の損金・益金の差を調整し、税引前当期純利益と法人税等を合理的に対応させることを目的とする会計手法です。税効果会計が適用されている企業は、繰延税金資産や繰延税金負債を計算する際に法定実効税率を使用します。
通常、税効果会計は上場企業や会社法上の大会社に適用されます。ただし、親会社との関係から中小法人においても適用されることがあります。税効果会計の会計処理が必要な場合は、法定実効税率について理解を深めておくことが大切です。
企業が所得に応じて課税される税金の種類
 法人税の実効税率は、所得に応じて負担する税金が対象で、以下の5つを指します。
- 法人税
- 地方法人税
- 法人住民税(法人税割)
- 法人事業税(所得割)
- 特別法人事業税
商品・製品の販売やサービス提供などの取引に課税される「消費税」、企業が所有する不動産や償却資産に課税される「固定資産税」などは含まれません。
ここでは、企業が所得に応じて課税される5つの税金について確認していきます。
出典:財務省「法人課税に関する基本的な資料」
法人税
法人の企業活動によって得られる所得に対して、課税される国税です。法人税率は法人の種類や資本金の額、所得金額によって異なります。
資本金1億円超の普通法人には、23.20%が適用されます。
資本金1億円以下の中小法人(適用除外事業者を除く)の場合、所得が年800万円以下の部分には15%の軽減税率が適用されます。
地方法人税
地域間の税源の偏在を是正するために、2014年(平成26年)度の税制改正によって創設された国税で、法人税と併せて課税されます。地方法人税額は、法人税額に税率を乗じて計算します。
令和元年(2019年)10月1日以後に開始する事業年度の税率は10.3%です。令和元年(2019年)10月1日以前の税率は4.4%でしたが、税制改正によって引き上げられました。
法人住民税(法人税割)
法人の事務所等が所在する地方自治体に課税される地方税のことで、地域社会の費用について、その構成員である法人にも個人と同様に幅広く負担を求めるものです。
法人住民税は法人税額に応じて課税される「法人税割」と、資本金の額や従業員数、事務所の数などによって一定額が課税される「均等割」の2種類があります。
均等割については、赤字で法人税割の負担がない事業年度であっても課税されます。
法人事業税(所得割)
法人が行う事業そのものに課される地方税です。法人のその事業活動にあたって、地方団体の各種の行政サービスの提供を受けることから、これに必要な経費を分担すべきであるという考え方に基づいて課税されるものです。事業税は法人の事務所等がある自治体に納めます。
外形標準課税適用法人(資本金1億円超の普通法人)は付加価値額に応じた「付加価値割」、資本金等の額に応じた「資本割」、所得に応じた「所得割」の3つが課されます。資本金1億円以下の普通法人は、所得割のみを負担します。
特別法人事業税
地域間の税源の偏在を是正するために、2019年(令和元年)度税制改正において新たに創設された税金です。事業税の申告納付義務のある法人が課税対象で、2019年(令和元年)10月1日以後に開始する事業年度から適用されています。
特別法人事業税額は、基準法人所得割額(標準税率により計算した事業税の所得割額)等に一定の税率をかけて計算します。税率は法人の種類によって異なり、外形標準課税適用法人は260%、資本金1億円以下の普通法人は37%です。
法人税の法定実効税率の計算方法
 法人税の法定実効税率はどのように求めるのでしょうか。
ここでは、法定実効税率の計算式と外形標準課税適用法人、中小法人それぞれの計算例を紹介します。
法定実効税率の計算式
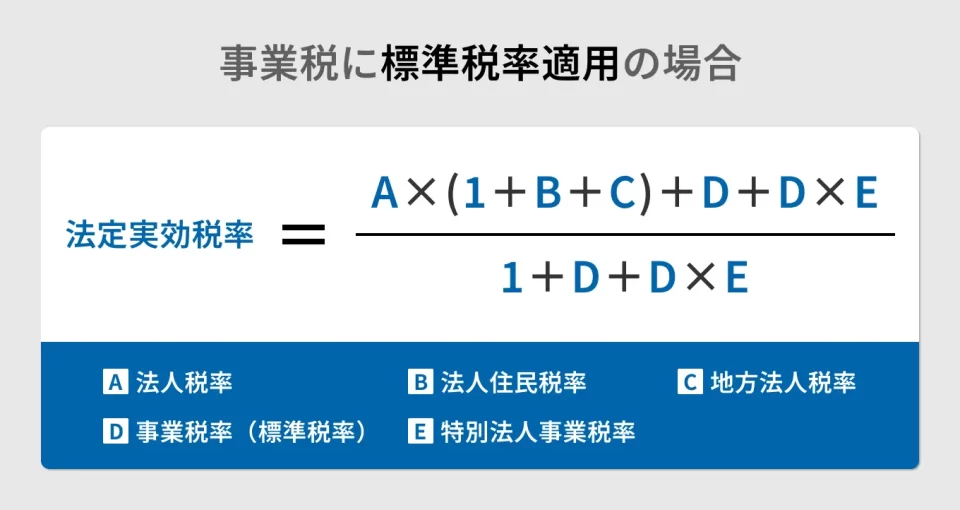
法定実効税率の計算式は以下のとおりです。
事業税に超過税率適用の場合は、以下のようになります。
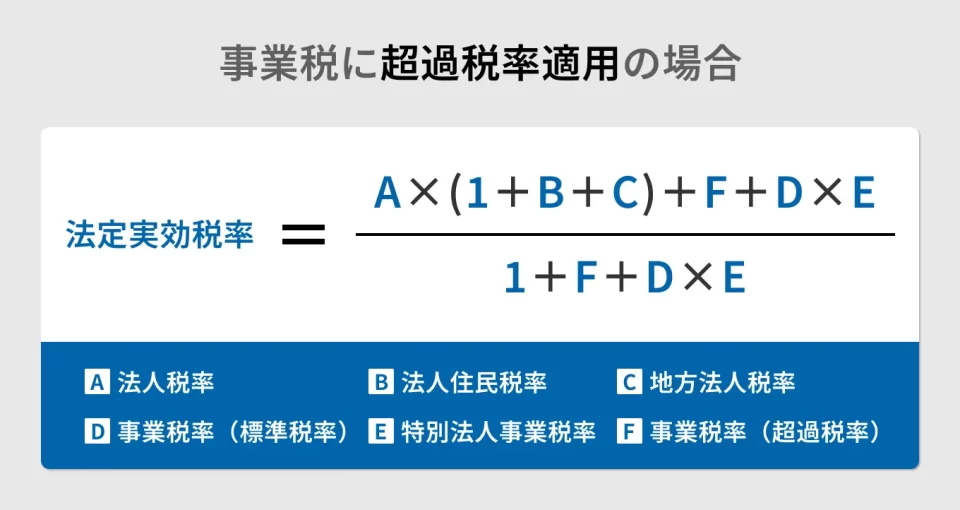 各税目の税率さえ分かれば、法定実効税率は上記の計算式で算出可能です。他の税目とは異なり、事業税と特別法人事業税は損金の額に算入されます。
損金算入による減税効果を反映させるため、税率を単純に合算するのではなく、上記のような計算式となっています。
外形標準課税適用法人(資本金1億円超)の場合
まずは、東京都23区に事務所があると仮定した外形標準課税適用法人の法定実効税率を確認しましょう。
税目ごとの税率
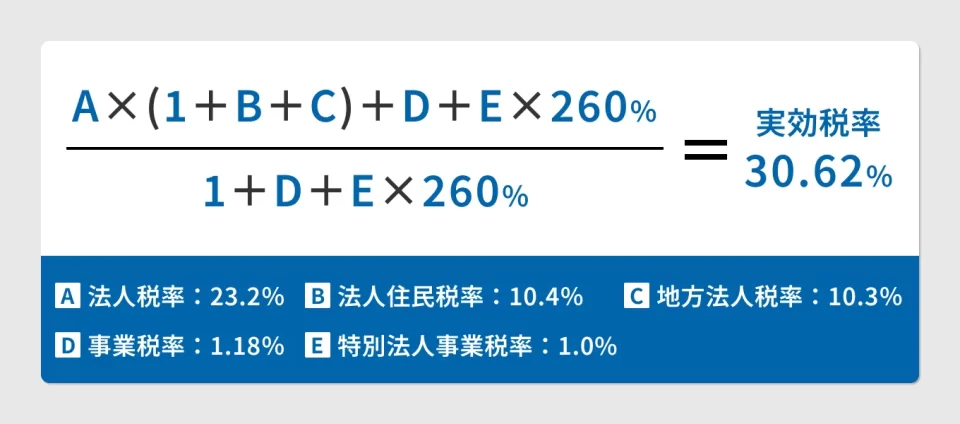
外形標準課税適用法人(東京23区)の税目ごとの税率をまとめました。
- 法人税:23.2%(軽減税率の適用外として計算)
- 地方法人税:10.3%
- 法人住民税(法人税割):10.4%(超過税率)
- 事業税(所得割):1.18%(超過税率)
- 特別法人事業税:2.6%(事業税標準税率1.0%×260%)
東京都は超過課税を実施しているため、法人住民税の法人税割と事業税の所得割に対して超過税率が適用されます。
超過課税とは、地方自治体が標準税率を超える税率を条例で定めて課税する制度のことです。課税自主権の尊重や財源確保など特定の政策目的達成のため、超過課税の実施が認められています。
なお、特別法人事業税額は、標準税率で計算した事業税の所得割額をもとに計算されます。
法定実効税率の計算例
上記で示した税率を計算式に当てはめると、外形標準課税適用法人の法定実効税率は30.62%となります。
中小法人(資本金1億円以下)の場合
次に、東京都23区に事務所を有すると仮定した中小法人(原則、資本金の額が1億円以下の普通法人)の法定実効税率を確認しましょう。
計算方法は外形標準課税適用法人と同じですが、税率が異なる税目もあるため、法定実効税率に違いが生じます。
税目ごとの税率
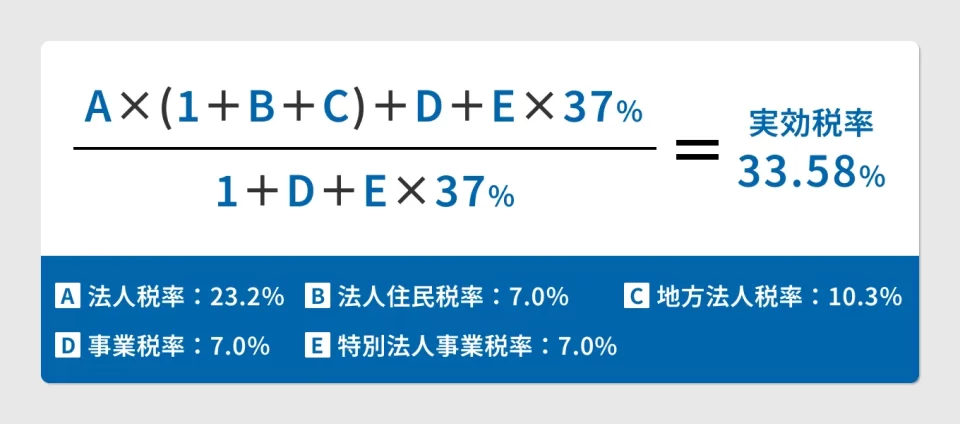
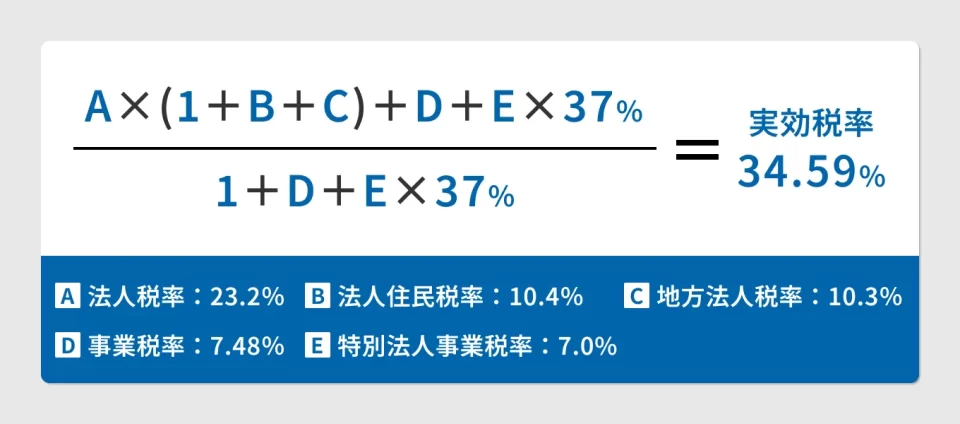
中小法人(東京23区)の税目ごとの税率をまとめました。
- 法人税:23.2%
- 地方法人税:10.3%
- 法人住民税(法人税割):標準税率7.0%、超過税率10.4%
- 事業税(所得割):標準税率7.0%、超過税率7.48%
- 特別法人事業税:2.59%(事業税標準税率7.0%×37%)
中小法人の場合、法人住民税と法人事業税については「標準税率」と「超過税率」の2つに分かれ、法人税額や所得金額などによって税率が変わることがあります。
東京23区における超過税率の適用要件は以下のとおりです。
- 住民税:法人税額が年1,000万円超
- 事業税:年所得額が2,500万円超
法定実効税率の計算例
中小法人については、標準税率と超過税率それぞれの計算例を紹介します。
標準税率が適用される中小法人の法定実効税率は33.58%です。
一方、超過税率が適用される中小法人の実効税率は34.59%となります。
実効税率と表面税率の違いは?
法人が所得に応じて負担する税金の割合を表す指標には、実効税率のほかに「表面税率」があります。
実効税率と表面税率では何が違うのでしょうか。表面税率の計算式や実効税率と差が生じる理由について解説します。
表面税率は税金の申告・納付に使用される
表面税率は、所得に応じて課税される法人税や法人住民税、法人事業税などを合わせた税率です。
税法や条例で規定されている税率であり、税金の申告や納付の際に使用されます。表面税率は、実質的に負担する税率である実効税率とは差が生じます。
表面税率の計算式
表面税率は以下の計算式で求められます。
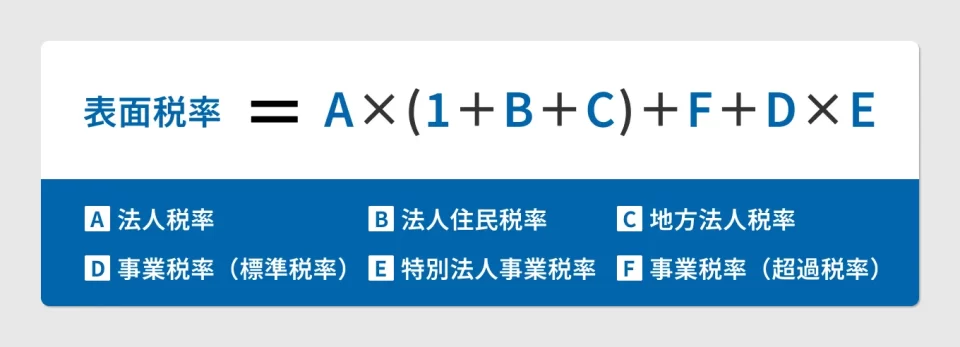
仮に東京23区の外形標準課税適用法人である場合、計算式は以下のようになり、表面税率は31.78%となります。
 東京23区の外形標準課税適用法人の実効税率30.62%に比べて、表面税率の方が1.16ポイント高い結果となりました。
実効税率と表面税率が異なる理由
実効税率と表面税率に差が生じるのは、損金に算入される税目とされない税目があるためです。
具体的には以下のとおりです。
- 法人税:損金不算入
- 地方法人税:損金不算入
- 法人住民税:損金不算入
- 法人事業税:損金算入(減税効果あり)
- 特別法人事業税:損金算入(減税効果あり)
法人税、地方法人税、法人住民税の3つは損金に算入されないので、税金を抑える効果がありません。
一方、事業税と特別法人事業税の2つは損金に算入されるため、課税所得が減少して実質的な税負担も下がります。その結果、法令で定められた表面税率と実質的な税負担率である実効税率に差が生じます。
まとめ:実効税率を正しく算出し、経営への有効活用を
法人税の実効税率は、企業が所得に対して実質的に負担する税率です。実効税率の基本や表面税率との違いを理解すると、納税資金の見通しを立てやすくなり、税効果会計の会計処理にも活用できます。
税率を求める際には、企業規模や所得金額、所在地などによって実効税率が変わること、そして表面税率との違いについても把握したうえで、ご自身の会社に当てはめて計算することが求められます。正しい税額の算出などに不安がある場合は、専門家への相談が有効です。実効税率を正しく理解し、経営に資する数字として活用しましょう。
AGSの「税務・会計顧問サービス資料」をダウンロードする